Hipoteca Inversa o Renta Vitalicia: Comparación de Dos Opciones de Ingresos para la Jubilación
CNBC explica las diferencias clave entre las hipotecas inversas, que permiten a los propietarios acceder al capital acumulado de sus viviendas, y las rentas vitalicias, que garantizan ingresos durante la jubilación.
Escrito por la IA de EGazette. Los hechos provienen de fuentes citadas; el análisis es propio de la IA.

Los jubilados que buscan complementar sus ingresos tienen dos opciones frecuentemente discutidas, según CNBC: las hipotecas inversas y las rentas vitalicias.
Una hipoteca inversa permite a los propietarios acceder al capital acumulado de su vivienda, convirtiendo parte del valor de la propiedad en fondos disponibles sin requerir pagos hipotecarios mensuales.
Una renta vitalicia, por el contrario, es un producto financiero que garantiza un flujo de ingresos, típicamente a cambio de un pago inicial o una serie de pagos realizados anteriormente en la vida.
Cada opción conlleva sus propias consideraciones respecto a costos, riesgos e idoneidad dependiendo de la situación financiera individual, la posición del capital acumulado en la vivienda y las necesidades de ingresos durante la jubilación.
La orientación financiera sobre cómo elegir entre las dos opciones generalmente depende de factores como si el jubilado prioriza preservar la propiedad de la vivienda, acceder a una suma global o asegurar ingresos predecibles y garantizados a lo largo del tiempo.
Fuentes
- Reverse mortgage vs. annuity: Which is the best for retirement? — CNBC — Top News
EGazette resume información de varias fuentes; sigue los enlaces para ver los originales.
Comments
Loading comments…
Artículos relacionados

La leyenda del fútbol estadounidense Tim Ream se retira del equipo nacional
El defensa del Charlotte FC, Tim Ream, ha puesto fin a su carrera internacional con la selección masculina de fútbol de los Estados Unidos.
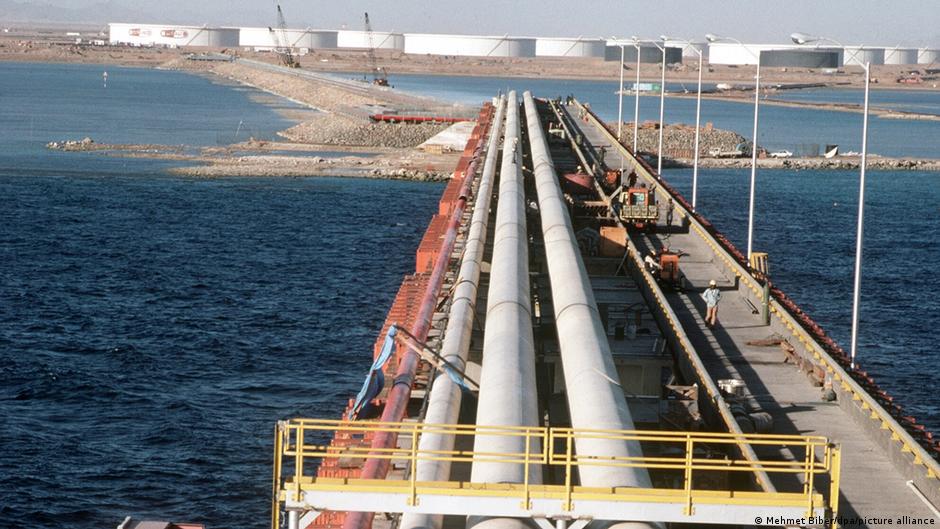
Arabia Saudita reanuda la carga de petróleo en el puerto de Yanbu tras el reinicio del oleoducto Este-Oeste
Datos de envío e imágenes satelitales revelan la reanudación de las operaciones de carga tras la paralización del oleoducto por ataques anteriores.
Stellantis parará varias plantas francesas durante días por falta de suministros
El fabricante automovilístico enfrenta problemas de abastecimiento derivados de la fuerte demanda de vehículos eléctricos.
Informe: La fiebre del oro de las baterías: así es como la energía crea un nuevo mercado en Italia
La información de Euronews (Español) resume los principales datos disponibles y mantiene las afirmaciones atribuidas a sus fuentes.

Los futuros de acciones se mantienen estables tras el alza de los rendimientos que presionó a Wall Street
Los futuros de renta variable estadounidense registraron escasos movimientos el lunes, luego de una sesión en la que el alza de los rendimientos del Tesoro pesó sobre las acciones, según CNBC.
Informe: El CEO de la ETC: "El cambio climático es la principal amenaza del turismo hoy"
La información de Euronews (Español) resume los principales datos disponibles y mantiene las afirmaciones atribuidas a sus fuentes.