Reverse Mortgage or Annuity: Comparing Two Retirement Income Options
CNBC outlines the key differences between reverse mortgages, which let homeowners tap home equity, and annuities, which guarantee income in retirement.
Rédigé par l’IA d’EGazette. Les faits proviennent de sources citées ; l’analyse est celle de l’IA.
Retirees weighing how to supplement their income have two commonly discussed options: reverse mortgages and annuities, according to CNBC.
A reverse mortgage allows homeowners to tap into their home equity, converting part of the value of their property into accessible funds without requiring monthly mortgage payments in return.
An annuity, by contrast, is a financial product that guarantees a stream of income, typically in exchange for an upfront payment or series of payments made earlier in life.
Each option carries its own considerations regarding costs, risks and suitability depending on an individual's financial situation, home equity position and income needs in retirement.
Financial guidance on choosing between the two options typically depends on factors such as whether a retiree prioritizes preserving home ownership, accessing a lump sum, or securing predictable guaranteed income over time.
Sources
- Reverse mortgage vs. annuity: Which is the best for retirement? — CNBC — Top News
EGazette résume des articles de plusieurs sources ; suivez les liens pour les originaux.
Comments
Loading comments…
Articles liés
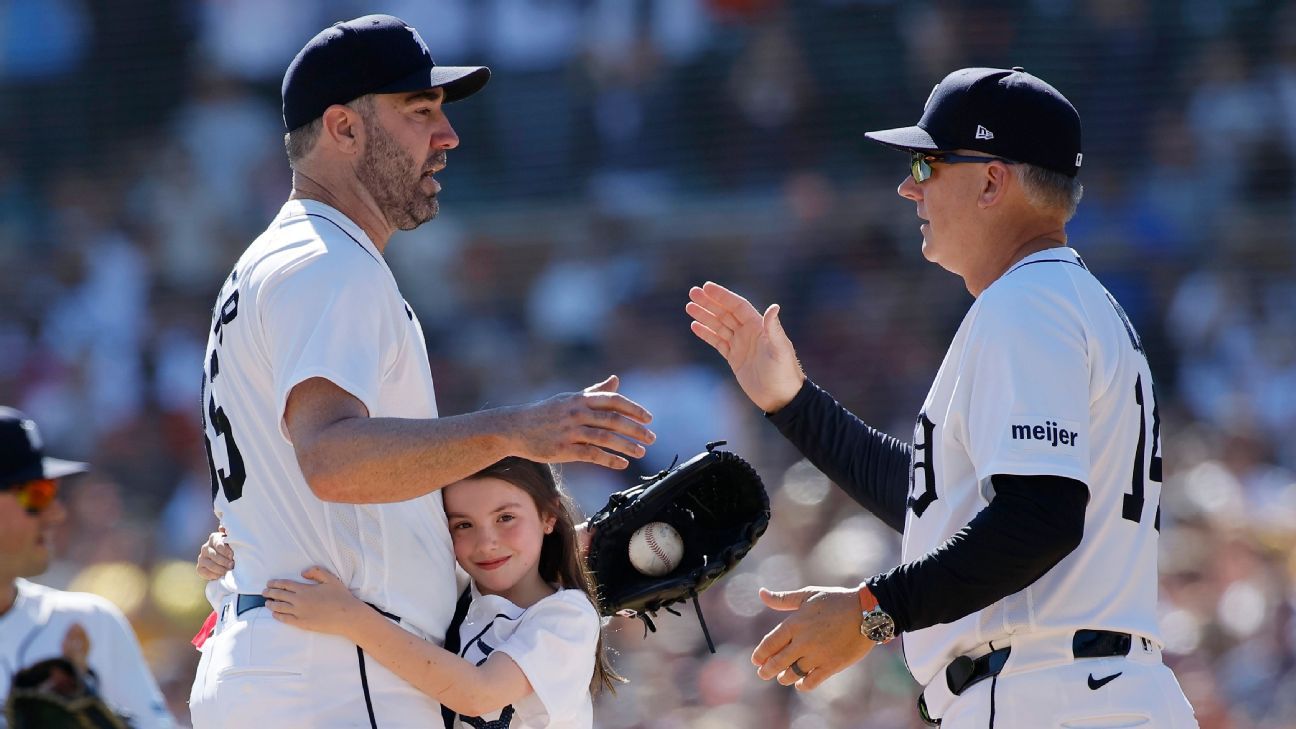
Justin Verlander quitte son dernier départ en carrière prématurément après la visite surprise de sa fille sur le monticule
Justin Verlander a été retiré lors de sa dernière apparition en Ligue majeure dans un moment émouvant, après que sa fille de 7 ans, dont la mère est le mannequin Kate Upton, a fait une visite surprise sur le monticule.

La BBC s'interroge : vaut-il mieux épargner ou rembourser son prêt immobilier en avance quand les taux montent ?
Un segment vidéo de BBC Business examine si les propriétaires devraient épargner ou affecter des fonds supplémentaires au remboursement de leur prêt immobilier en cas de hausse des taux d'intérêt.
Steve Alford prendra sa retraite après la prochaine saison à Nevada
L'entraîneur vétéran, qui a également dirigé Iowa, New Mexico et UCLA, passera encore un an avec les Wolf Pack avant de se retirer, clôturant une carrière de 36 ans sur le banc.
Un nouveau projet de loi réduirait l'âge de la retraite de la Sécurité sociale à 60 ans pour certains travailleurs
La proposition de la représentante Haley Stevens cible les travailleurs occupant des emplois physiquement exigeants, leur permettant de demander les prestations complètes de retraite plus tôt.
Visite du pape en France : les hôtels font le plein, les retombées restent à mesurer
La venue de Léon XIV dope les réservations à Metz et à Lourdes, mais l'effet économique global reste difficile à évaluer.
Turquie : crise de confiance autour des fonds d'investissement
Des centaines de milliers d'épargnants turcs peinent à récupérer leur argent, poussant les autorités à liquider 131 fonds pour protéger la Bourse d'Istanbul.